Domain katastrophenfunk.de kaufen?
Wir ziehen mit dem Projekt
katastrophenfunk.de um.
Sind Sie am Kauf der Domain
katastrophenfunk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain katastrophenfunk.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **


Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden zum Krisenmanagement ISO 22361Leitfaden zum Krisenmanagement ISO 22361 , Wie Sie ein Krisenmanagement nach der neuen DIN ISO 22361 zielgerichtet planen, aufbauen, einführen, betreiben, prüfen und weiterentwickeln können, zeigt Ihnen der neueste Band der RMA Risk Management & Rating Association e.V. entlang typischer Krisenszenarien und dabei wichtiger Entscheidungsfragen: - Notwendige Führungskompetenzen für die Arbeit im Krisenteam und die Leitung eines Krisenstabs - Strategische Entscheidungsfindung und Dilemmata, die auf ein Krisenteam in oft hoch eskalierten Situationen zukommen - Erfolgreiche Kommunikation als Schlüsselkomponente erfolgreicher Krisensteuerung - Effektive Nachbereitung und Lehren, die zu ziehen sind Ein Leitfaden für Organisationen aller Größen, der Sie - auch unabhängig von regulatorischen Anforderungen an Ihr Krisenmanagement - in Unternehmen und Verwaltung mit vielen Umsetzungstipps unterstützt. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240424, Produktform: Kartoniert, Titel der Reihe: Risikomanagement - Schriftenreihe der RMA##, Redaktion: RMA Risk Management & Rating Association e. V., Seitenzahl/Blattzahl: 100, Keyword: ISO 22361; Krisenmanagement; Leitfaden; Stufenmodell, Fachschema: Krisenmanagement~Management / Krisenmanagement~Business / Management~Management, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 230, Breite: 153, Höhe: 6, Gewicht: 164, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Ist ein Teil von EAN: 9783503116263,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung bei Gebrauchtwaren nach § 25a UStG. Wann ist sie sinnvoll?, Taschenbuch von Anonymous, GRIN, 978-3-346-09613-5Die Differenzbesteuerung Bei Gebrauchtwaren Nach § 25a Ustg. Wann Ist Sie Sinnvoll?, Taschenbuch Von Anonymous, Grin, 978-3-346-09613-5, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden zum Krisenmanagement ISO 22361Leitfaden zum Krisenmanagement ISO 22361 , Wie Sie ein Krisenmanagement nach der neuen DIN ISO 22361 zielgerichtet planen, aufbauen, einführen, betreiben, prüfen und weiterentwickeln können, zeigt Ihnen der neueste Band der RMA Risk Management & Rating Association e.V. entlang typischer Krisenszenarien und dabei wichtiger Entscheidungsfragen: - Notwendige Führungskompetenzen für die Arbeit im Krisenteam und die Leitung eines Krisenstabs - Strategische Entscheidungsfindung und Dilemmata, die auf ein Krisenteam in oft hoch eskalierten Situationen zukommen - Erfolgreiche Kommunikation als Schlüsselkomponente erfolgreicher Krisensteuerung - Effektive Nachbereitung und Lehren, die zu ziehen sind Ein Leitfaden für Organisationen aller Größen, der Sie - auch unabhängig von regulatorischen Anforderungen an Ihr Krisenmanagement - in Unternehmen und Verwaltung mit vielen Umsetzungstipps unterstützt. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240424, Produktform: Kartoniert, Titel der Reihe: Risikomanagement - Schriftenreihe der RMA##, Redaktion: RMA Risk Management & Rating Association e. V., Seitenzahl/Blattzahl: 100, Keyword: ISO 22361; Krisenmanagement; Leitfaden; Stufenmodell, Fachschema: Krisenmanagement~Management / Krisenmanagement~Business / Management~Management, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 230, Breite: 153, Höhe: 6, Gewicht: 164, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Ist ein Teil von EAN: 9783503116263,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung bei Gebrauchtwaren nach § 25a UStG. Wann ist sie sinnvoll?, Taschenbuch von Anonymous, GRIN, 978-3-346-09613-5Die Differenzbesteuerung Bei Gebrauchtwaren Nach § 25a Ustg. Wann Ist Sie Sinnvoll?, Taschenbuch Von Anonymous, Grin, 978-3-346-09613-5, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
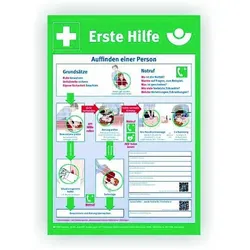
Cimco Werkzeuge Notfall-Aushang 1.Hilfe 182750Form=rechteckigWerkstoff=KunststoffWerkstoffgüte=Polyvinylchlorid (PVC)UV-beständig=jaHalogenfrei=jaWasserfest=jaMit Warn-/Hinweissymbol=jaSymbol=sonstigeMit Warn-/Hinweistext=jaBedeutung des Aufdrucks=sonstigeSprache des Aufdrucks=DeutschBreite=410 mmHöhe=590 mmDurchmesser=718 mmStärke=2,5 mmMit Befestigungsmaterial=neinZusammenklappbar=neinFarbe=mehrfarbigFluoreszierend=neinNachleuchtend=neinMontageart=freistehend65,75 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
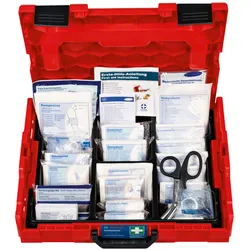
Bosch Professional, Erste Hilfe Set, Erste Hilfe Notfall L-BOXX 102 ERSTE-HILFE-SET PROFESSIONAL 1600A02X2RKoffersystem L-BOXX 102 Erste-Hilfe-Set. Als Profi weisst du, dass Unfälle passieren können. Du weisst auch, dass du dann dein Erste-Hilfe-Set zur Hand haben musst. Wir helfen dir gern: Das Bosch Professional Erste-Hilfe-Set entspricht DIN 13157 und wird in einer L-BOXX 102 geliefert, die zum Bosch Mobility System gehört. Dies bietet dir volle Flexibilität, da dein Erste-Hilfe-Set mit allen anderen L-BOXX-Varianten kompatibel ist. Die fest schliessenden Bügel der L-BOXX und das widerstandsfähige Material sind massgebliche Faktoren für ihr robustes Design, während der zusätzliche Tragegriff an der Vorderseite es leicht macht, die Box nah am Körper zu tragen. Die L-BOXX deines Erste-Hilfe-Sets ist rot. Bei einem Notfall findest du sie schnell zwischen all deinen blauen L-BOXXen. Klicke dein Erste-Hilfe-Set einfach auf eine andere L-BOXX und trage sie mit deiner restlichen Ausrüstung bequem zu deiner nächsten Baustelle. Die L-BOXX mit deinem Erste-Hilfe-Set eignet sich für die Aufbewahrung und den Transport mit dem Sortimo Fahrzeugeinrichtungssystem, dem Aluminium Caddy und dem L-BOXX Roller. Inhalt: - Heftpflaster, DIN 13019, 2,5 cm x 5 m - 12 Wundschnellverbände, DIN 13019, 10 cm x 6 cm - Fingerkuppenverband - Pflaster-Strip, 19 x 72 mm - 12 Pflaster-Strip, 25 x 72 mm - Verbandpäckchen, DIN 13151-K - Verbandpäckchen, DIN 13151-M - Verbandpäckchen, DIN 13151-G - Verbandtuch, DIN 13152-A, 60 x 80 cm - Kompresse, 10 x 10 cm - Augenkompresse, oval, 50 x 70 mm - Kälte-Sofortkompresse, selbstaktivierbar - Rettungsdecke, 210 x 160 cm, gold/silber - Fixierbinde, FB 6, DIN 61634, 4 m - Fixierbinde, FB 8, DIN 61634, 4 m - Dreiecktuch, DIN 13168, weiss, 96 x 96 x 136 cm - Schere, DIN 58279-B190, Kniebogen - Vliestuch - Einmalhandschuhe, Vinyl - Gesichtsmaske - Folienbeutel, wiederverschliessbar - Anleitung zur Ersten Hilfe - Inhaltsverzeichnis - Feuchttuch Erste Hilfe L-BOXX.85,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.